Application of the customs warehouse procedure for establishing regional e-commerce hubs
Применение таможенной процедуры таможенного склада для формирования региональных хабов электронной коммерции
В статье исследуются актуальные тенденции трансформации современной трансграничной электронной торговли и пути оптимизации логистических процессов маркетплейсов за счет использования института бондовых складов. Особое внимание уделено правовым и экономическим аспектам применения таможенной процедуры таможенного склада в соответствии с ТК ЕАЭС, включая вопросы отсрочки уплаты таможенных пошлин, дробления партий товаров и совершения необходимых операций с ними до момента их фактической реализации конечным покупателям. На основе проведенного анализа выявлены ключевые проблемы правоприменения, связанные с таможенным декларированием единичных отправлений и обработкой возвратов, а также предложены практические направления совершенствования таможенного администрирования и интеграции информационных систем таможенных органов с платформами участников электронной торговли.
This article examines current trends in the transformation of modern cross-border e-commerce and ways to optimize marketplace logistics processes through the use of bonded warehouses. Particular attention is paid to the legal and economic aspects of applying the «customs warehouse» procedure under the Customs Code of the Eurasian Economic Union, including the deferral of customs duty payments, the splitting of goods shipments, and the performance of necessary operations on goods prior to their actual sale to end consumers. Based on the analysis, the article identifies key enforcement issues related to the customs declaration of individual shipments and the processing of returns, and proposes practical measures to improve customs administration and integrate customs authorities' information systems with e-commerce platforms.
электронная торговля, таможенный склад, бондовый склад
e-commerce, customs warehouse, bonded warehouse.
Динамичное развитие трансграничной электронной торговли в течение последнего десятилетия изменило традиционные подходы к международной логистике и таможенному администрированию. В современных условиях ключевым фактором конкурентоспособности маркетплейсов (Ozon, Wildberries, AliExpress и др.) выступает скорость доставки товара конечному потребителю. Классическая модель международной почтовой отправки перестает отвечать запросам рынка ввиду продолжительных сроков транспортировки (от 10 до 30 дней) и высоких удельных издержек.
Решением данной проблемы становится переход к модели консолидации и предварительного размещения товарных запасов непосредственно вблизи целевого рынка сбыта – институту бондовых складов. В правовом поле Евразийского экономического союза (ЕАЭС) фундаментом этой бизнес-модели выступает таможенная процедура таможенного склада.
Согласно ст. 155 ТК ЕАЭС, под таможенным складом понимают таможенную процедуру, применяемую в отношении иностранных товаров, в соответствии с которой такие товары хранятся на таможенном складе без уплаты ввозных таможенных пошлин, налогов, специальных, антидемпинговой и компенсационной пошлин при соблюдении условий помещения под эту процедуру и её применения [1].
Ключевым нормативным условием выступает то, что под данную таможенную процедуру могут помещаться любые иностранные товары, за исключением товаров, запрещенных к ввозу на таможенную территорию Союза, а также товаров, перечень которых определяется Коллегией ЕЭК (ст. 156 ТК ЕАЭС). Срок хранения товаров составляет до 3 лет, что обеспечивает маркетплейсам необходимый горизонт планирования товарных запасов [ст. 157, 1].
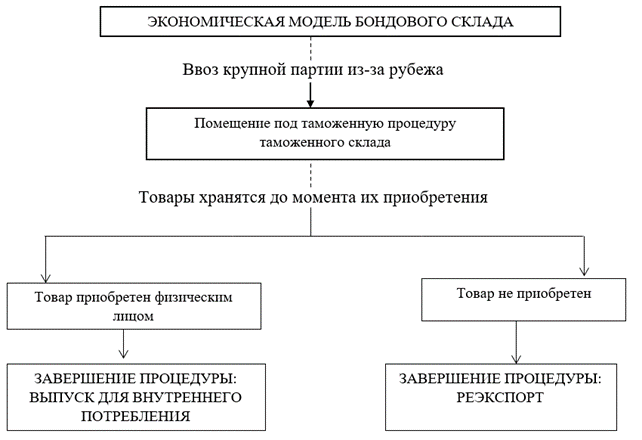
Рис. 1. Экономический механизм финансирования товарных запасов при использовании процедуры таможенного склада
Как иллюстрирует рис. 1, в отличие от стандартного импорта, когда декларант обязан изъять из оборота и уплатить 100% таможенных платежей в момент пересечения границы, бондовая модель позволяет:
- Завозить ассортимент крупными морскими или железнодорожными партиями (снижая стоимость транспортировки 1 единицы товара).
- Уплачивать платежи дискретно – строго за тот товар, который был фактически оплачен покупателем на маркетплейсе.
- Беспрепятственно возвращать непроданные остатки за рубеж посредством реэкспорта (ст. 161 ТК ЕАЭС) без возникновения налоговых обязательств.
Для реализации задач цифровой торговли классический таможенный склад подвергается глубокой технологической трансформации (табл. 1) [2].
Таблица 1
Сравнительная характеристика традиционного таможенного склада
и бондового склада
| Параметр сравнения | Традиционный таможенный склад (ст. 155 ТК ЕАЭС) | Бондовый склад |
| 1 | 2 | 3 |
| Основная цель | Длительное хранение коммерческих партий сырья, оборудования | Оперативная комплектация, предпродажная подготовка и экспресс-доставка |
| Характер грузопотока | Низкая оборачиваемость, крупные паллеты, контейнеры | Высокая оборачиваемость, мелкая штучная адресация |
| Допустимые операции с товаром | Осмотр, измерение, упаковывание, маркировка, перемещение в пределах склада (п. 1 ст. 158 ТК ЕАЭС) | Отбор, сортировка, упаковывание, маркировка, формирование наборов, взвешивание |
| Субъект декларирования | Импортер / Уполномоченный экономический оператор (УЭО) | Оператор электронной торговли / Маркетплейс / Таможенный представитель |
| Информационные системы | Стандартный складской учет (WMS) | WMS, интегрированная с ERP маркетплейса, API ЕИС ФТС России и системами «Честный ЗНАК» |
| Обработка возвратов | Крайне редкая, оформляется отдельной процедурой | Системный поток (до 15–20% от объема продаж), требующий ускоренной повторной инвентаризации |
Из данных таблицы 1 следует, что бондовый склад для электронной коммерции превращается из «пассивного места хранения» в высокоавтоматизированный фулфилмент-центр, где таможенные операции синхронизированы с логистическими процессами в режиме реального времени.
Процесс функционирования регионального хаба на базе таможенного склада состоит из трех последовательных фаз: ввоза и помещения, складской обработки и завершения процедуры (рис. 2).
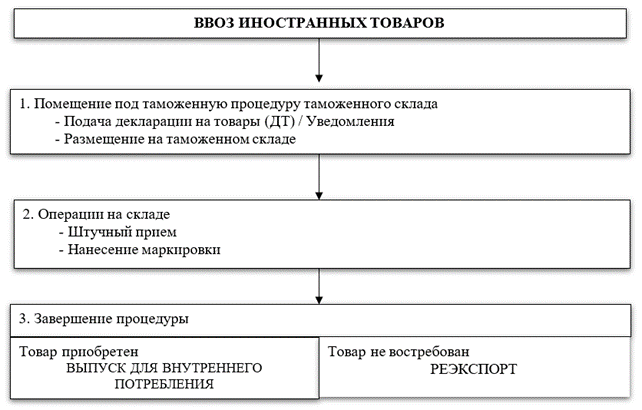
Рис. 2. Технологическая схема движения товаров в региональном хабе
Для обеспечения продаж на маркетплейсах критически важно использование положений ст. 158 ТК ЕАЭС, разрешающих выполнять с товарами, находящимися под процедурой таможенного склада, следующие действия:
- Осмотр и измерение товаров;
- Отбор проб и образцов;
- Выполнение операций, необходимых для обеспечения сохранности товаров в неизменном состоянии;
- Дробление партий, формирование отправок, сортировка, упаковка, переупаковка, маркировка(п. 2 ст. 158 ТК ЕАЭС – с разрешения таможенного органа) [6].
Именно возможность дробления крупной партии на единичные экспресс-посылки и нанесение средств идентификации (системы «Честный ЗНАК») непосредственно в зоне таможенного склада позволяет подготовить товар к мгновенному выпуску в оборот сразу после оформления заказа физическим лицом на сайте [3].
Внедрение модели бондовых складов в РФ столкнулось с рядом правовых и технологических коллизий (табл. 2).
Таблица 2
Анализ проблем правоприменения и матрица таможенных рисков
| Проблемный фактор | Суть проблемы | Предлагаемый правовой / Технологический механизм решения |
| 1 | 2 | 3 |
| 1. Декларирование | Необходимость оформления отдельной ДТ на каждую посылку при выпуске с таможенного склада создает колоссальную нагрузку на таможенные посты | Внедрение реестрового декларирования (подача единого электронного пассажирского / таможенного реестра за смену / сутки) Оператором электронной торговли |
| 2. Обработка возвратных потоков | При отказе покупателя от товара его повторное помещение под процедуру таможенного склада затруднено юридически (проблема подтверждения статуса находящегося в обороте товара) | Закрепление в ТК ЕАЭС упрощенного порядка повторного помещения невостребованных товаров под процедуру таможенного склада без уплаты ввозных таможенных пошлин |
| 3. Контроль нетарифных ограничений и маркировки | Необходимость подтверждения соответствия (Техническим регламентам Союза) и наличия маркировки на этапе ввоза крупной партии | Перенос контроля соблюдения технического регулирования и фактической маркировки непосредственно в зону таможенного склада до момента оформления выпуска для B2C |
| 4. Риск недоставки и хищения товаров | Высокая ликвидность товаров народного потребления на складах создает риск их «вымывания» в нелегальный оборот без уплаты таможенных платежей | Наложение требования о предоставлении обеспечения уплаты таможенных платежей (ст. 62 ТК ЕАЭС) владельцем склада + круглосуточный онлайн-доступ таможни к WMS-системе |
Главным риском для таможенных органов является риск недоплаты пошлин путем манипулирования таможенной стоимостью при декларировании единичных B2C-товаров, а также неправомерное применение порогов беспошлинного ввоза для личного пользования к товарам, фактически ввозимым в коммерческих масштабах [8].
На основе проведенного исследования сформулированы ключевые векторы модернизации таможенного администрирования региональных хабов:
- Законодательное закрепление института «Оператора электронной торговли»: Включение в Таможенный кодекс ЕАЭС специального правового статуса (Проект Протокола о внесении изменений в ТК ЕАЭС в части регулирования электронной торговли), наделяющего оператора правом совершать таможенные операции от своего имени и нести солидарную ответственность за уплату таможенных платежей.
- Интеграция информационных систем: Создание сквозного протокола передачи данных между WMS бондового склада, IT-платформой маркетплейса и Единой автоматизированной информационной системой (ЕАИС) ФТС России. Выпуск товаров должен осуществляться в автоматическом режиме (автовыпуск) на основе математических алгоритмов СУР за доли секунды.
- Синергия с иными таможенными процедурами: Целесообразно комбинировать таможенный склад с таможенной процедурой свободной таможенной зоны, применяемой на территории Особых (свободных) экономических зонах (ОЭЗ) и Свободном порту Владивосток. Это позволит не только отсрочить уплату налогов, но и использовать налоговые и инфраструктурные преференции резидентов ОЭЗ [5].
На основе проведенного комплексного исследования применения таможенной процедуры таможенного склада в сфере электронной коммерции сделаны следующие выводы:
- Трансформация функции процедур. Таможенная процедура таможенного склада (ст. 155 ТК ЕАЭС) перестает быть исключительно правовым режимом временной приостановки налоговых обязательств и трансформируется в ключевой технологический драйвер трансграничной торговли.
- Экономическая эффективность. Модель бондового склада обеспечивает сокращение логистического плеча доставки товаров конечному покупателю с 20-30 дней до 1-2 дней, одновременно высвобождая оборотный капитал маркетплейсов за счет применения отсрочки уплаты пошлин и налогов до фактической реализации товара [7].
- Необходимость институциональных реформ. Массовое создание региональных хабов требует устранения существующих законодательных барьеров. Необходим переход на реестровое декларирование, легализацию реверсивной логистики возвратов, а также внедрение сквозной цифровой интеграции WMS-систем складов с автоматизированными системами ФТС России в рамках требований Федерального закона № 289-ФЗ [4].
References
1. Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза) // Официальный сайт Евразийского экономического союза. URL: http://www.eaeunion.org/ (дата обращения: 29.09.2026).
2. Решение Коллегии Евразийской экономической комиссии от 11.12.2018 № 203 «О некоторых вопросах применения таможенных процедур» // Официальный сайт Евразийского экономического союза. URL: http://www.eaeunion.org/ (дата обращения: 29.09.2026).
3. Международная конвенция об упрощении и гармонизации таможенных процедур (совершено в Киото 18.05.1973, в ред. Протокола от 26.06.1999) // Собрание законодательства Российской Федерации. 2011. № 32. Ст. 4810.
4. Федеральный закон от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» // Собрание законодательства Российской Федерации. 2018. № 32 (ч. I). Ст. 5082.
5. Мандрашов Е.И., Евсиков А.М., Дианова В.Ю. Таможенное регулирование трансграничной (внешней) электронной торговли в рамках эксперимента с бондовыми складами // Таможенное дело. 2023. № 4. С. 13-21.
6. Борисова Е.М. Особенности применения таможенных процедур в современных условиях. Часть 2: учебное пособие / Е.М. Борисова, Д.А. Кириллова, Н.В. Матвеева. СПб: РИО Санкт-Петербургского филиала Российской таможенной академии, 2025. 66-74 с.
7. Лапин Н.А., Лютиков И.А. Бондовые склады: международный и российский опыт // Инновации и инвестиции. 2025. № 11. С. 505-506.
8. Лисюкова Е.В. Бондовые склады в России как один из драйверов развития трансграничной торговли и транзитных перевозок // Экономика и предпринимательство. 2023. № 2(151). С. 473-475.