Management of commercial organizations with state participation in the Republic of Belarus
Управление коммерческими организациями с государственным участием в Республике Беларусь
В статье исследуются особенности управления коммерческими организациями с государственным участием в Республике Беларусь. На основе ретроспективного анализа формирования системы государственных активов и современных статистических данных выявлены национальные особенности государственного предпринимательства и определены его фискальная и инвестиционно-инновационная функции. Обоснована адаптивная портфельная модель управления коммерческими организациями с государственным участием, предусматривающая дифференциацию активов по целям владения, финансовому состоянию, стратегической значимости и инвестиционно-инновационному потенциалу. Предложенный подход позволяет повысить эффективность управления государственными активами и использовать их не только как источник бюджетных доходов, но и как инструмент долгосрочного экономического развития.
The article examines the specific features of managing commercial organizations with state participation in the Republic of Belarus. Based on a retrospective analysis of the development of the state assets management system and current statistical data, the national characteristics of state entrepreneurship are identified, and its fiscal and investment-innovation functions are determined. An adaptive portfolio model for managing commercial organizations with state participation is substantiated, providing for the differentiation of assets according to ownership objectives, financial condition, strategic significance, and investment and innovation potential. The proposed approach contributes to improving the efficiency of state asset management and enables state assets to be used not only as a source of budget revenues but also as an instrument of long-term economic development.
государственные активы, государственное участие, государственное предпринимательство, корпоративное управление, государственные предприятия, инвестиции, инновационное развитие.
state assets, state participation, state entrepreneurship, corporate governance, state-owned enterprises, investment, innovation development.
Введение
Современный этап формирования государственных активов Республики Беларусь непосредственно связан с приобретением независимости в 1991 г. и формированием национальной системы управления имуществом и предприятиями, ранее находившимися в союзном подчинении. Постановление Верховного Совета Белорусской ССР «Об обеспечении политической и экономической самостоятельности Белорусской ССР» создало исходную имущественную базу национального государственного сектора [4]. В дальнейшем государственная собственность развивалась через сохранение государственных организаций, акционирование и формирование механизмов реализации государством прав акционера и участника хозяйственных обществ [2].
Международные исследования показывают, что результативность государственного участия определяется не только формой собственности, но и качеством корпоративного контроля, профессионализмом собственника, прозрачностью целей владения и институциональной средой [5; 6; 9; 10]. Для Беларуси это означает переход от преимущественно административного контроля к системному управлению государственными активами на основе обоснованных целей владения, измеримых результатов и профессионального управления со стороны государства как собственника.
Цель исследования – определить особенности и направления совершенствования управления коммерческими организациями с государственным участием в Республике Беларусь. Задачи исследования включают ретроспективный анализ формирования государственных активов, раскрытие содержания государственного предпринимательства и его фискальной функции, оценку масштаба государственного присутствия, анализ корпоративного управления и разработку адаптивной портфельной модели управления активами. Информационную базу составили нормативные акты, международные документы OECD, материалы МВФ и ЕБРР, официальная статистика Белстата, а также материалы заседания научно-экспертного совета Института экономики РАН от 27.02.2025 г. и авторский доклад на нем по проблеме управления коммерческими организациями с государственным участием в Республике Беларусь [1; 5–8; 11; 12].
Объекты и методы исследования
Объектом исследования выступают коммерческие организации государственной формы собственности и хозяйственные общества, в уставных фондах которых государству принадлежит доля. Предмет исследования – организационно-экономические отношения и механизмы реализации государством прав собственника.
Применены ретроспективный, системный, сравнительный, статистический и институциональный методы. Эффективность государственного участия рассматривается комплексно: наряду с финансовой и производственной отдачей учитываются инвестиционная, фискальная, экспортная, инновационная и социальная составляющие. Такой подход позволяет оценивать государственный актив одновременно как объект собственности, источник доходов государства, инструмент инвестирования и фактор достижения стратегических социально-экономических целей [5; 6].
Результаты и их обсуждение
По данным Белстата, на 1 января 2025 г. Государственный сектор экономики Республики Беларусь был представлен 15 411 юридическими лицами. Кроме того, 1 242 организации частной формы собственности имели долю государства в уставном капитале. В 2024 г. государственная собственность обеспечивала 11,8 % промышленного производства и 40,6 % инвестиций в основной капитал, а негосударственные юридические лица с государственным участием – соответственно 49,1 и 22,0 %. В совокупности две категории формировали 60,9 % промышленного производства и 62,6 % инвестиций [1]. Основные показатели государственного участия в экономике за 2024 год представлены в таблице 1.
Таблица 1
Основные показатели государственного сектора экономики Республики Беларусь, 2024 г.
| Показатель | Государственная собственность | Негосударственные юридические лица с государственным участием | Всего |
| Число юридических лиц на 1 января 2025 г., ед. | 15 411 | 1 242 | 16 653 |
| Доля занятых в 2024 г., % | 38,3 | 15,4 | 53,7 |
| Доля промышленного производства в 2024 г., % | 11,8 | 49,1 | 60,9 |
| Доля инвестиций в основной капитал в 2024 г., % | 40,6 | 22,0 | 62,6 |
Как следует из таблицы 1, государственное присутствие в экономике Беларуси носит системный, а не локальный характер. Наиболее существенный вклад государственный сектор вносит в формирование инвестиций в основной капитал и объёмов промышленного производства. Это подтверждает необходимость управления государственными активами как единым портфелем, в котором разные организации требуют различных режимов воздействия. При этом категория негосударственных юридических лиц с государственным участием входит в частный сектор по классификации Белстата, поэтому приведенные агрегированные показатели характеризуют масштаб государственного участия, а не отдельную форму собственности [1].
Государственное предпринимательство рассматривается нами как форма экономической деятельности государства, при которой оно через владение имуществом или корпоративными правами участвует в создании и распределении экономической стоимости. Его отличие от административного управления состоит в использовании экономических и корпоративных механизмов: инвестирования, участия в органах управления, распределения прибыли, контроля результатов и оценки стоимости активов [2; 5; 6]. Важным результатом является фискальная функция. Она реализуется непосредственно через дивиденды и иные доходы государства от принадлежащих ему акций и долей, а также через предусмотренные законодательством механизмы перечисления финансового результата. Косвенная отдача формируется за счет налогов и иных обязательных платежей организаций с государственным участием [2; 3]. Поэтому государственные активы следует оценивать одновременно по коммерческой, фискальной и общественно-экономической отдаче.
Фискальная функция не должна сводиться к краткосрочному изъятию ресурсов. Чрезмерное распределение финансового результата может ограничивать инвестиции, модернизацию и НИОКР. Рациональным является такое сочетание распределения и реинвестирования прибыли, которое обеспечивает устойчивую доходность государства и рост стоимости актива в долгосрочном периоде. Данный подход соответствует материалам авторского доклада и научно-экспертного заседания, где акцент сделан на совершенствовании механизмов управления, оценке результативности и использовании государственных активов для развития [11; 12].
Авторская модель представляет управление коммерческими организациями с государственным участием как замкнутый адаптивный контур, включающий последовательные этапы: определение целей государственного владения → диагностика и сегментация активов → выбор режима управления → реализация модели управления → оценка результатов и корректировка. модель предусматривает обратную связь между результатами управления, изменениями внешней и внутренней среды и последующим уточнением целей и структуры государственного портфеля. Графическая интерпретация предложенной модели представлена на рис. 1.
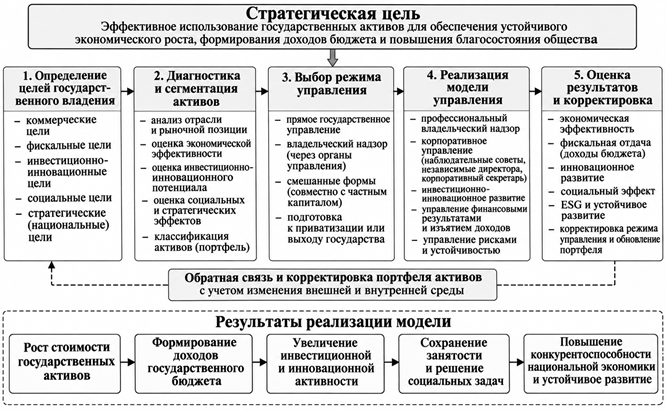
Рис. 1. Адаптивная портфельная модель управления коммерческими организациями с государственным участием (авторская разработка)
Рисунок 1 показывает, что решение о сохранении или изменении режима государственного участия должно основываться не на формальном статусе организации, а на целях владения, результатах диагностики и потенциале создания стоимости. Для экономики Беларуси это означает возможность перейти от унифицированного административного воздействия к управлению портфелем, в котором коммерческие, фискальные, инвестиционные и социальные результаты рассматриваются взаимосвязанно.
Портфельная дифференциация предполагает применение трех основных режимов управления государственными активами: развития, восстановления и трансформации. Выбор конкретного режима осуществляется на основе результатов диагностики финансового состояния, стратегической значимости, инвестиционно-инновационного и экспортного потенциала, а также перспектив создания стоимости. Содержание указанных режимов представлено в табл. 2.
Таблица 2
Дифференцированный подход к управлению организациями
с государственным участием
| Режим | Диагностический профиль | Управленческий механизм |
| Развитие | финансовая устойчивость; стратегическая значимость; высокий инвестиционно-инновационный и/или экспортный потенциал | капитализация; инвестиции и НИОКР; экспорт; усиление независимого надзора |
| Восстановление | долговая нагрузка или снижение эффективности при сохранении жизнеспособного ядра бизнеса | реструктуризация; реинжиниринг; финансовое оздоровление; адресные инвестиции |
| Трансформация | устойчивая неэффективность; высокая долговая нагрузка; низкий потенциал самостоятельного развития | санация; перепрофилирование; объединение; изменение масштаба деятельности или выход государства |
Таким образом, таблица 2 позволяет конкретизировать общий принцип профессионального государственного владения, связывая результаты диагностики активов с выбором соответствующего режима управления и инструментов его реализации. Для экономики Республики Беларусь такой подход имеет принципиальное значение, поскольку одинаковые или близкие значения отдельных финансовых показателей не должны автоматически обусловливать идентичный режим управления. Стратегическая значимость организации, уровень занятости, технологический и экспортный потенциал, а также способность создавать будущую стоимость могут существенно различаться и, следовательно, требуют дифференцированного выбора управленческих решений.
Выбор режима управления определяет содержание и организационную конфигурацию профессионального владельческого контура. Для каждого актива формируется сочетание функций представителя государства, наблюдательного совета, независимых директоров и корпоративного секретаря, соответствующее установленным целям и выбранному режиму – развитию, восстановлению или трансформации. Представитель государства обеспечивает реализацию интересов собственника, наблюдательный совет осуществляет стратегическое руководство и контроль менеджмента, независимые директора обеспечивают профессиональную оценку решений и баланс интересов, а корпоративный секретарь поддерживает информационную и процедурную целостность корпоративного управления. Эффективность владельческого контура определяется его способностью обеспечить реализацию выбранного режима, контролировать риски, достигать установленных KPI и формировать долгосрочную стоимость актива [3; 5–7].
Реализация модели управления обеспечивает переход от выбранного режима управления к практическим действиям по развитию актива. Ее ключевым содержательным элементом выступает инвестиционно-инновационный контур, в рамках которого формируются и реализуются инвестиционные и инновационные проекты, направленные на освоение технологий, проведение НИОКР, создание новой продукции, расширение экспортной деятельности и формирование будущей стоимости. При ограниченной доступности отдельных источников международного капитала государственные активы могут использоваться как инструмент долгосрочного инвестиционного развития, однако предоставление государственной поддержки должно основываться на четко определенных целях, сроках, инвестиционных вехах и критериях результативности. В предлагаемой модели научно-технический совет обеспечивает согласование стратегических приоритетов организации с инвестиционным портфелем и инновационными проектами. Тем самым этап реализации модели управления формирует непосредственную связь между выбранным режимом управления и последующей оценкой достигнутых результатов, на основе которой принимаются решения о сохранении или корректировке действующего режима.
Завершающим этапом предложенной модели выступают оценка результатов и корректировка режима управления. Для организаций с государственным участием в Республике Беларусь оценка должна осуществляться по совокупности финансово-экономических, инвестиционно-инновационных, экспортных, социальных и стратегических показателей. Сопоставление фактических результатов с установленными KPI позволяет определить степень достижения целей владения, выявить отклонения и оценить результативность выбранного режима управления. Полученные результаты формируют обратную связь модели: при достижении установленных параметров режим управления сохраняется и при необходимости уточняется, а при существенных отклонениях принимается решение о его корректировке либо переводе актива в другой режим.
Особое значение для Республики Беларусь имеет учет социальных результатов государственного владения, прежде всего динамики занятости. Сокращение численности работников в организациях с государственным участием не может оцениваться исключительно как негативная тенденция, поскольку может быть обусловлено структурной перестройкой, повышением производительности труда, изменением масштабов деятельности или трансформацией отдельных активов. Вместе с тем данный показатель должен учитываться при комплексной оценке результатов управления и принятии решений о дальнейшем режиме владения.
Согласно официальным данным, численность занятых в Республике Беларусь в организациях государственной формы собственности снизилась с 2 100,5 тыс. человек в 2010 г. до 1 590,3 тыс. человек в 2024 г., а в негосударственных юридических лицах с государственным участием – с 947,4 до 641,4 тыс. человек [1]. Динамика численности занятых в указанных категориях организаций представлена на рис. 2. Эти данные характеризуют один из значимых параметров социальной результативности государственного владения и одновременно подтверждают необходимость комплексной оценки эффективности управления государственными активами с учетом не только финансовых, но и социально-экономических последствий принимаемых решений.
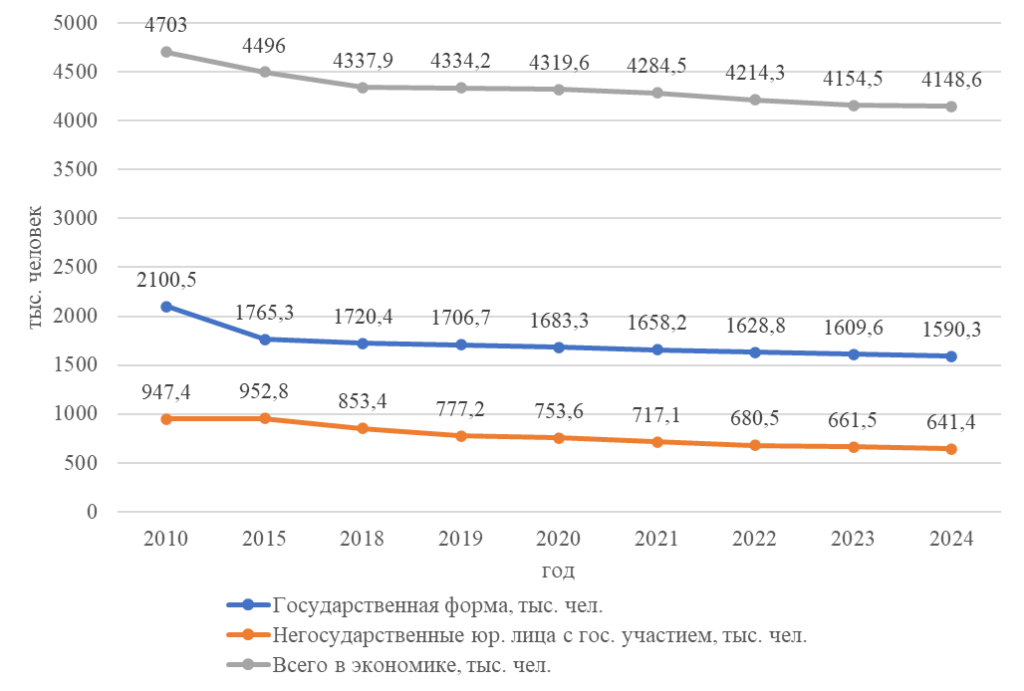
Рис. 2. Динамика занятости в экономике и организациях с государственным участием, 2010–2024 гг.
Сравнение белорусской модели управления организациями с государственным участием с международной практикой показывает наличие сходных институциональных элементов: выделение функции государства как собственника, использование советов директоров, участие представителей государства, привлечение независимых директоров и применение процедур корпоративного контроля и отчетности. Вместе с тем в Республике Беларусь функции государства как собственника, регулятора и участника отраслевого управления в значительной степени взаимосвязаны, что повышает роль административных механизмов в принятии корпоративных решений.
В международной практике акцент смещается на разграничение функций собственника и регулятора, профессионализацию управления государственными активами, повышение самостоятельности советов директоров и оценку деятельности организаций по измеримым результатам. Поэтому для Беларуси целесообразно не механически переносить зарубежные модели, а адаптировать их базовые принципы – четкое определение целей государственного владения, профессиональную функцию собственника, прозрачность критериев оценки, ответственность органов управления и необходимый уровень их независимости [5–7; 11; 12].
Заключение
Эффективная модель управления коммерческими организациями с государственным участием должна обеспечивать четыре взаимосвязанных результата: сохранение и увеличение стоимости государственных активов, повышение коммерческой эффективности, устойчивую фискальную отдачу и реализацию стратегических социально-экономических приоритетов. Проведенное исследование показывает, что масштаб государственного присутствия в Беларуси требует перехода от преимущественно административного контроля к портфельному управлению с дифференциацией режимов и профессионализацией владельческого надзора.
На практике за каждым активом целесообразно закреплять обоснованную модель владения, диагностическую группу, режим управления, систему KPI и условия пересмотра принятого решения. Фискальную отдачу следует оценивать во взаимосвязи с инвестиционной и инновационной активностью, поскольку краткосрочное изъятие прибыли не должно снижать долгосрочную стоимость актива. В этом случае государственные активы должны одновременно выступать объектом государственного владения, источником бюджетных доходов и инструментом инвестиционно-инновационного развития экономики Республики Беларусь.
Для Республики Беларусь целесообразно формировать систему адаптивного портфельного управления организациями с государственным участием, в которой государственное владение рассматривается не как неизменный статус актива, а как управленческое решение, подлежащее регулярной оценке и корректировке. В соответствии с предложенной моделью выбор режима «развитие – восстановление – трансформация» определяется диагностическим профилем актива и целями владения, а его реализация – системой KPI, инвестиционно-инновационными приоритетами и установленными критериями результативности. Полученные результаты становятся основанием для сохранения или изменения режима управления, обеспечивая адаптацию государственного портфеля к изменению экономических условий и потенциала отдельных активов. Материалы авторского доклада 2025 г. использованы при апробации исходных положений подхода; в настоящем исследовании они получили дальнейшее развитие применительно к условиям Республики Беларусь [11; 12].
References
1. Статистический ежегодник Республики Беларусь, 2025 / Национальный статистический комитет Республики Беларусь. – Минск, 2025. – 305 с. – ISBN 978-985-7343-29-4. – URL: https://www.belstat.gov.by/upload/iblock/9be/bw58kf25iyvf50lhg5ggffbiroi4haqa.pdf (дата обращения: 01.11.2026).
2. О хозяйственных обществах : Закон Республики Беларусь от 9 декабря 1992 г. № 2020-XII : в ред. Закона Республики Беларусь от 16 марта 2026 г. № 134-З [Электронный ресурс]. – URL: https://pravo.by/document/?guid=3871&p0=V19202020 (дата обращения: 01.11.2026).
3. О представителях государства в органах управления хозяйственных обществ, акции (доли в уставных фондах) которых принадлежат Республике Беларусь либо административно-территориальным единицам : постановление Совета Министров Республики Беларусь от 16 мая 2008 г. № 694 : с изм. и доп. по состоянию на 21 января 2025 г. [Электронный ресурс]. – URL: https://pravo.by/document/?guid=3871&p0=C20800694 (дата обращения: 01.11.2026).
4. Об обеспечении политической и экономической самостоятельности Белорусской ССР : постановление Верховного Совета Белорусской ССР от 25 августа 1991 г. № 1019-XII [Электронный ресурс]. – URL: https://www.gorby.ru/userfiles/belorussia.pdf (дата обращения: 01.11.2026).
5. OECD Guidelines on Corporate Governance of State-Owned Enterprises 2024. – Paris : OECD Publishing, 2024. – 83 p. – ISBN 978-92-64-56907-2. – DOI: 10.1787/18a24f43-en. – URL: https://doi.org/10.1787/18a24f43-en (дата обращения: 01.11.2026).
6. Ownership and Governance of State-Owned Enterprises 2026. – Paris : OECD Publishing, 2026. – 150 p. – ISBN 978-92-64-58791-5. – DOI: 10.1787/b72bf04c-en. – URL: https://doi.org/10.1787/b72bf04c-en (дата обращения: 01.11.2026).
7. Corporate Governance in Transition Economies : Belarus Country Report (Update). – London : European Bank for Reconstruction and Development, September 2021. – 22 p. – URL: https://www.ebrd.com/content/dam/ebrd_dxp/assets/pdfs/legal-reform/corporate-governance/sector-assessment/b/Belarus-Summary-Report-Final-07102021.pdf (дата обращения: 01.11.2026).
8. Republic of Belarus : Selected Issues. – Washington, D.C. : International Monetary Fund, 2017. – IMF Country Report No. 17/384. – URL: https://www.imf.org/en/Publications/CR/Issues/2017/11/29/Republic-of-Belarus-Selected-Issues-45458 (дата обращения: 01.11.2026).
9. Shleifer, A. A Survey of Corporate Governance / A. Shleifer, R. W. Vishny // The Journal of Finance. – 1997. – Vol. 52, № 2. – P. 737–783. – DOI: 10.1111/j.1540-6261.1997.tb04820.x. – URL: https://doi.org/10.1111/j.1540-6261.1997.tb04820.x (дата обращения: 01.11.2026).
10. Musacchio, A. New Varieties of State Capitalism: Strategic and Governance Implications / A. Musacchio, S. G. Lazzarini, R. V. Aguilera // Academy of Management Perspectives. – 2015. – Vol. 29, № 1. – P. 115–131. – DOI: 10.5465/amp.2013.0094. – URL: https://doi.org/10.5465/amp.2013.0094 (дата обращения: 01.11.2026).
11. Карпович, В. Ф. Управление коммерческими организациями с государственным участием в Республике Беларусь : доклад Научно-экспертному совету ИЭ РАН, 27 февраля 2025 г. – 25 с. – URL: https://inecon.org/docs/2025/Karpovich_presentation_20250227.pdf (дата обращения: 01.11.2026).
12. Karpovich, V. F. Development of the Institution of Corporate Governance of State Assets in the Republic of Belarus // European Journal of Economics and Management Sciences. – 2026. – № 4. – URL: https://ppublishing.org/archive/publication/2370-development-of-the-institution-of-corporate-g (дата обращения: 01.11.2026).