Risk-oriented audit of the loss accounting and standardization system at a mining enterprise (case study of the Dukat mine)
Риск-ориентированный аудит системы учёта и нормирования потерь на горном предприятии (на примере Дуката)
Предложена риск-ориентированная модель внутреннего аудита системы учёта и нормирования потерь и разубоживания руды при подземной разработке Дукатского золотосеребряного месторождения. Методика основана на ранжировании рисков по вероятности возникновения отклонений и тяжести их экономических последствий, сопоставлении фактических и нормативных показателей, а также проверке полноты первичных маркшейдерских, геологических и производственных данных. На материалах 2025 г. установлено, что средневзвешенные нормативные потери составили 11,02 %, разубоживание — 41,03 %, а совокупный расчётный ущерб от нормативных потерь металлов — 816,1 млн руб. Наиболее существенные риски связаны с разубоживанием в узких и нарушенных рудных телах, несвоевременной съёмкой очистных камер и несогласованностью контуров добычи в геологической и маркшейдерской моделях. Внедрение контрольных процедур с использованием лазерного сканирования и цифрового реестра отклонений позволяет направлять аудит на критические блоки и повышать достоверность учёта добычи.
A risk-oriented internal audit model for the accounting and standardization of ore losses and dilution in underground mining at the Dukat gold-silver deposit is proposed. The method ranks risks by the probability of deviations and the severity of their economic consequences, compares actual and standard indicators, and verifies the completeness of primary mine-surveying, geological and production data. Based on 2025 data, weighted-average standard ore losses were 11.02%, dilution was 41.03%, and the calculated total damage from standard metal losses was RUB 816.1 million. The most material risks are dilution in narrow and disturbed ore bodies, delayed stope surveys, and inconsistencies between mining outlines in geological and mine-surveying models. Audit procedures based on laser scanning and a digital deviation register enable controls to focus on critical blocks and improve the reliability of production accounting.
риск-ориентированный аудит, потери руды, разубоживание, нормирование, маркшейдерский контроль, Дукатское месторождение, лазерное сканирование, внутренний контроль.
risk-oriented audit, ore losses, dilution, standardization, mine surveying control, Dukat deposit, laser scanning, internal control.
Введение.
Учёт и нормирование потерь и разубоживания являются ключевыми элементами рационального недропользования, поскольку определяют достоверность данных о погашении запасов, качестве добытой руды и экономических результатах предприятия. Для подземных золотосеребряных месторождений с тонкими жилами риск отклонений особенно высок вследствие изменчивости контактов руды, сложности доступа к очистным камерам и влияния технологических нарушений при отбойке и выпуске руды [1-3,5].
На Дукатском месторождении применяются системы разработки с глубокими скважинами и магазинированием руды. Анализ материалов предприятия за 2025 г. показывает дифференциацию нормативных потерь от 5,3 до 12,4 % и разубоживания от 26,1 до 74,0 %. Цель исследования — разработать модель риск-ориентированного аудита, которая позволит выделять участки с наибольшей вероятностью и последствиями отклонений от нормативов, формировать адресные контрольные процедуры и оценивать их эффект [3-5,7].
Материалы и методы.
Информационной базой послужили расчёты нормативных показателей по десяти рудным зонам и жиле 44 за 2025 г., данные о балансовых и эксплуатационных запасах, содержании золота и серебра, а также сведения о фактических контурах очистных работ [7-8]. В исследовании использованы средневзвешенные значения: добыча по балансу Qб = 456 702 т, нормативные потери Пн = 11,02 %, разубоживание Рн = 41,03 %, среднее содержание золота в балансовой руде 1,16 г/т и серебра 596,5 г/т.
Риск аудируемого участка определяли как произведение вероятности возникновения отклонения и тяжести его последствий:
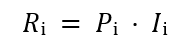 |
(1) |
где Rᵢ — интегральная оценка риска i-го участка; Pᵢ — вероятность отклонения по пятибалльной шкале; Iᵢ — влияние отклонения, учитывающее объём добычи, снижение качества и стоимость металлов, баллы.
Отклонение фактического показателя от норматива рассчитывали по формуле [1-3,7-8]:
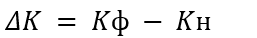 |
(2) |
где ΔK — отклонение, процентных пунктов; Kф — фактический показатель потерь или разубоживания; Kн — утверждённый норматив. Относительный уровень отклонения определяли как:
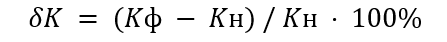 |
(3) |
Экономическую оценку дополнительного ущерба от сверхнормативных потерь металла выполняли по выражению:
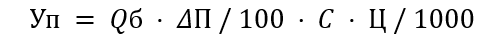 |
(4) |
где Уп — ущерб от сверхнормативных потерь, руб.; Qб — объём балансовой руды, т; ΔП — сверхнормативные потери, %; C — содержание металла, г/т; Ц — цена металла, руб./г. Для разубоживания использована оценка потери качества:
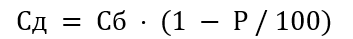 |
(5) |
где Сд — содержание металла в добытой руде, г/т; Сб — балансовое содержание; Р — разубоживание, %.
Программа аудита
Процедуры аудита объединены в четыре направления: проверка исходных геологических контуров; сверка маркшейдерских объёмов камер и отвалов; сопоставление данных оперативного учёта, склада и фабрики; контроль обоснованности применяемых нормативов [9-11]. Для объектов высокого риска предусматриваются лазерное сканирование очистных камер, повторная съёмка после выпуска руды, выборочная проверка проб и документирование причин отклонений в цифровом реестре.
Результаты
Расчёт показателей потерь и качества
При Qб = 456 702 т и нормативных потерях 11,02 % объём нормативно теряемой руды составляет: Qп = 456 702 · 11,02 / 100 = 50 315 т.
Объём руды после учёта потерь равен 406 387 т.
С учётом нормативного разубоживания 41,03 % расчётный объём добытой горной массы составляет 689 740 т, что указывает на существенное влияние прирезки вмещающих пород на качество сырья.
По формуле (5) содержание золота в добытой массе при балансовом содержании 1,16 г/т и Рн = 41,03 % равно 0,684 г/т. Снижение содержания составляет 41,03 %, что прямо влияет на выход концентрата, расход реагентов и себестоимость переработки. Для серебра при исходном содержании 596,5 г/т расчётное содержание в добытой массе равно 351,8 г/т.
Таблица 1
Базовые показатели для риск-ориентированного аудита
| Показатель | Значение | Интерпретация |
| Балансовый объём руды, т | 456 702 | База расчёта |
| Нормативные потери, % | 11,02 | Средневзвешенное значение |
| Нормативное разубоживание, % | 41,03 | Средневзвешенное значение |
| Нормативно потерянная руда, т | 50 315 | Контроль полноты извлечения |
| Золото: Cб / Сд, г/т | 1,16 / 0,684 | Снижение качества |
| Серебро: Cб / Сд, г/т | 596,5 / 351,8 | Снижение качества |
| Расчётный ущерб, млн руб. | 816,1 | Приоритет аудита |
Ранжирование рисков
Для апробации модели сформирована матрица рисков по типовым причинам отклонений. Вероятность оценивалась с учётом мощности жил, изменчивости контактов, объёма ручных операций при учёте и давности съёмки. Влияние определялось по объёму запасов, ожидаемому снижению содержания металлов и потенциальному ущербу [7-9].
Таблица 2
Матрица рисков системы учёта и нормирования
| Риск | Pᵢ | Iᵢ | Rᵢ | Категория | Аудиторская реакция |
| Прирезка пород по контактам | 5 | 5 | 25 | Критический | Контурная съёмка, проверка паспорта БВР |
| Несвоевременная съёмка камер | 4 | 5 | 20 | Высокий | Лазерное сканирование, контроль объёмов |
| Несогласованность 3D-моделей | 4 | 4 | 16 | Высокий | Сверка версий и контуров |
| Ошибки опробования | 3 | 4 | 12 | Средний | Контроль проб и лабораторных данных |
| Ошибки складского учёта | 2 | 3 | 6 | Низкий | Выборочная инвентаризация |
Наивысший интегральный риск Rᵢ = 25 связан с прирезкой вмещающих пород по контакту рудного тела. Этот риск объединяет геологическую неопределённость, влияние параметров БВР и отклонение фактических контуров от проектных. Несвоевременная съёмка камер имеет риск 20, поскольку приводит к запаздыванию выявления потерь, заколов и разубоживания, а также снижает качество первичных данных для отчётности.
Пример расчёта ущерба
Рассмотрим условное сверхнормативное увеличение потерь золота на ΔП = 1,0 процентный пункт для объёма Qб = 20 216 т, балансового содержания C = 1,36 г/т и условной цены золота Ц = 11 892 руб./г. По формуле (4) Уп = 20 216 · 1,0 / 100 · 1,36 · 11 892 / 1000 = 3,27 млн руб. для данного блока. Расчёт демонстрирует, что даже отклонение на один процентный пункт формирует значимый финансовый риск и является основанием для углублённой проверки первичных данных и технологии очистной выемки [8-9].
Обсуждение
Риск-ориентированный подход изменяет последовательность аудита: проверка осуществляется не равномерно по всем участкам, а прежде всего в блоках с высокой ожидаемой величиной потерь, разубоживания и экономического ущерба. Это особенно важно для Дуката, где средневзвешенное разубоживание превышает 40 %, а отдельные зоны характеризуются существенно более высокими значениями. Приоритизация работ снижает трудоёмкость контрольных процедур и повышает вероятность своевременного выявления причин отклонений [9-12].
Рекомендуемая система внутреннего контроля должна включать ежемесячное формирование реестра рисков, квартальную переоценку нормативов и обязательную цифровую увязку геологической, маркшейдерской и производственной моделей. Для критических камер целесообразно использовать лазерное сканирование до и после выпуска руды, а результаты сопоставлять с паспортом отбойки, данными опробования и объёмами транспортирования. Эффективность процедуры оценивается по уменьшению числа сверхнормативных отклонений и сокращению ущерба.
Ограничением исследования является использование расчётных средних показателей и условной цены металла в примере. Для практического внедрения необходимо применять утверждённые нормативы предприятия, фактические договорные цены, сведения о извлечении на фабрике и результаты независимой верификации измерений. При этом представленная модель может быть реализована в электронной таблице или в модуле горно-геологической информационной системы.
Выводы
- На Дукатском месторождении риск-ориентированный аудит системы учёта и нормирования следует концентрировать на прирезке пород по контактам, своевременности съёмки очистных камер и согласованности геологической и маркшейдерской информации.
- По данным расчётов за 2025 г. средневзвешенные нормативные потери составляют 11,02 %, разубоживание — 41,03 %, а расчётный ущерб от нормативных потерь металлов — 816,1 млн руб.; эти показатели обосновывают высокий приоритет внутреннего контроля.
- Матрица рисков позволяет ранжировать блоки по интегральному показателю Rᵢ = Pᵢ · Iᵢ и назначать дифференцированные процедуры: от выборочной инвентаризации до лазерного сканирования и повторной маркшейдерской съёмки.
- Пример расчёта показывает, что сверхнормативные потери золота на уровне 1 процентного пункта в блоке 20 216 т способны сформировать ущерб порядка 3,27 млн руб., что подтверждает экономическую целесообразность превентивного контроля.
References
1. Петров Д.Н., Зубков В.П. Рекомендации по технологии выпуска руды, обеспечивающие минимальные показатели ее потерь от повторного смерзания в очистном пространстве // Горная промышленность. - 2026. - N 4. - С. 178-183. - DOI: 10.25018/0236-1493-2026-4-178-183.
2. Сребродольский Я.А., Швабенланд Е.Е., Курчин Г.С. Специфика оценки потерь и разубоживания минерального сырья при комплексном освоении месторождений полиметаллических руд и сопутствующих техногенных образований // Горная промышленность. - 2025. - N 5S. - С. 92-99. - DOI: 10.25018/0236-1493-2025-5S-92-99.
3. Имашев А.З. Прогнозная оценка разубоживания руды при отработке тонких крутопадающих кварцевых жил // Записки Горного института. - 2024. - Т. 155. - С. 58-68. - DOI: 10.31897/PMI.2024.1.58.
4. Курчин Г.С., Ананенко К.Е., Прокопьев И.В., Кирсанов А.К. Методические основы нормирования потерь и разубоживания при добыче с учётом их влияния на технологические показатели при переработке // Горный журнал. - 2023. - N 5. - С. 43-48. - DOI: 10.17580/gzh.2023.05.07.
5. Правила утверждения нормативов потерь полезных ископаемых при добыче, технологически связанных с принятой схемой и технологией разработки месторождения: Постановление Правительства РФ от 18.04.2025 N 514.
6. ICMAI. Manual on internal audit of risk management in the mining sector. - New Delhi: The Institute of Cost Accountants of India, 2021. - 156 p. - URL: https://icmai.in/icmai/IAASB/docs/Manual_Risk_Management_Mining_Sector.pdf.
7. CAG. Manual on Audit of Mines and Geology Department. - New Delhi: Comptroller and Auditor General of India, 2020. - 248 p. - URL: https://cag.gov.in/uploads/media/Manual-of-Mines-and-Mineral-20200717163959.pdf.
8. Баймашев З.Г., др. Методические указания по нормированию, определению и учету потерь и разубоживания золотосодержащей руды (песков) при добыче. - М.: Геоинформмарк, 2025. - 84 с. - DOI: 10.33271/method-2025-01.
9. РД 8-19-92. Отраслевая инструкция по определению, учету, нормированию и планированию потерь и разубоживания руды при подземной и открытой разработке месторождений радиоактивных, редких и благородных металлов. - М.: Минатом России, 1992 (актуализация 01.01.2021). - URL: https://meganorm.ru/Index2/1/4293731/4293731042.htm.
10. Гильдеев А.М., Курчин Г.С., Вохмин С.А., Кирсанов А.К., Бархатов Д.В. Анализ влияния горно-геологических параметров на показатели потерь и разубоживания руды при системах разработки с подэтажным обрушением // Горный информационно-аналитический бюллетень. - 2026. - N 2. - С. 14-18. - DOI: 10.25018/0236-1493-2026-2-14-18.
11. Оценка потерь и разубоживания руды при комбинированной системе разработки подземным способом месторождений со сложным морфологическим строением // Горный информационно-аналитический бюллетень. - 2023. - N 5 (спец. вып. 3). - С. 112-119. - DOI: 10.25018/0236-1493-2023-5-112-119.
12. Фомин С.И. Совершенствование методов определения потерь руды при открытой разработке месторождений // Известия Томского политехнического университета. - 2024. - Т. 326, N 6. - С. 45-53. - DOI: 10.15372/FTPRPI20240605.